

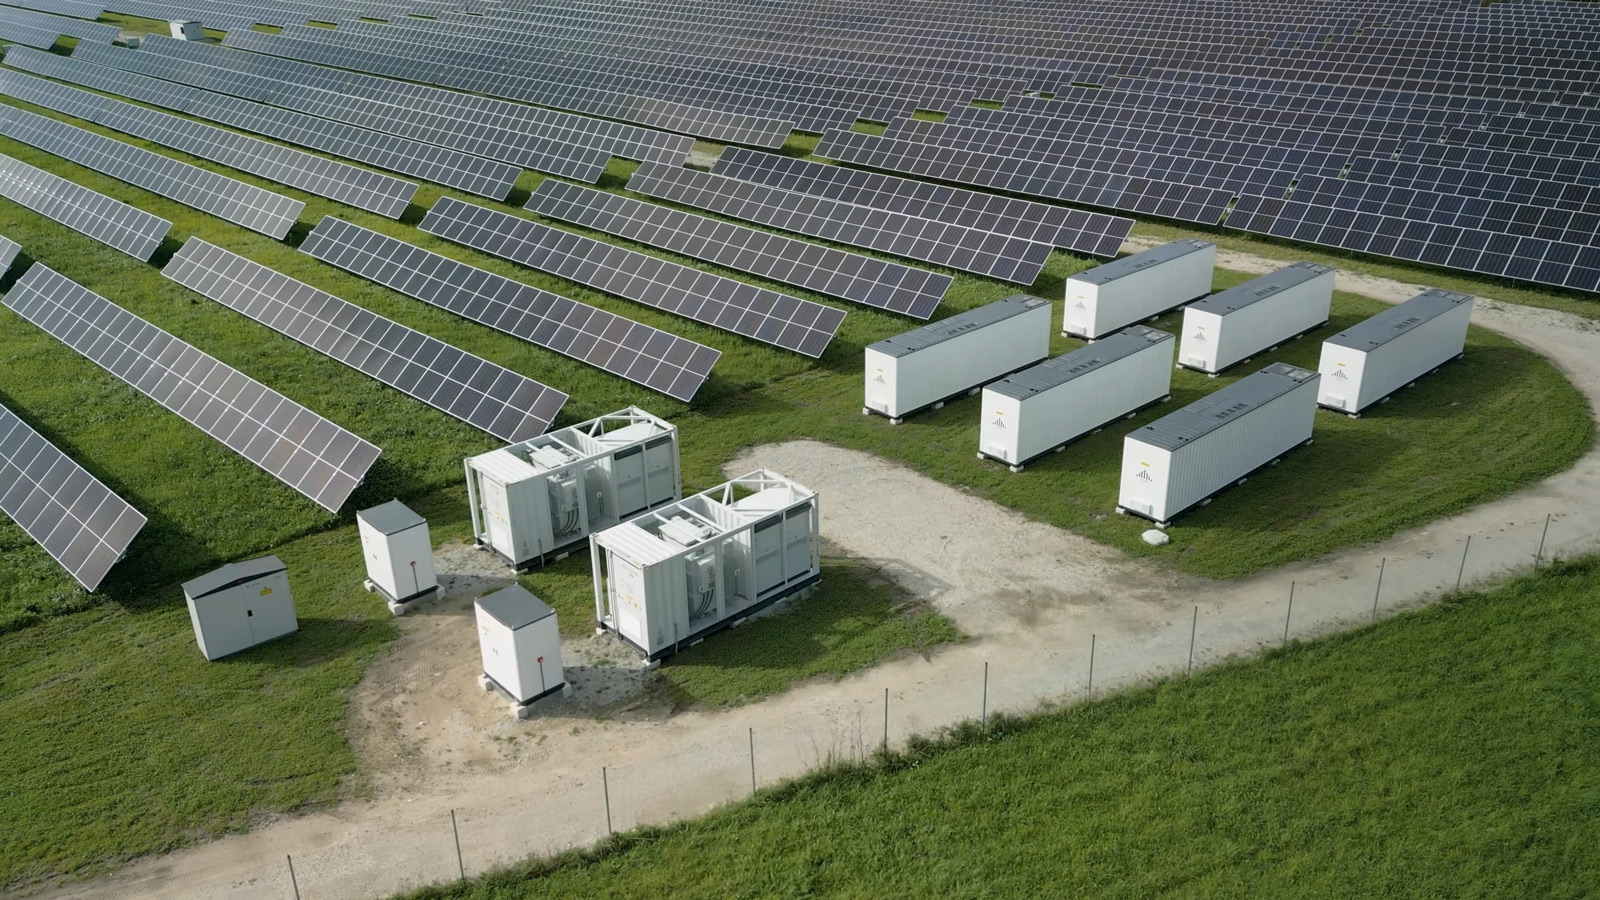
Nel 2025 la produzione fotovoltaica italiana ha raggiunto il record di 44,3 TWh, +25,1% rispetto al 2024. Nello stesso anno sono stati installati oltre 1,7 GW di nuovi sistemi di accumulo, con un contributo crescente degli impianti di grande taglia. Sono dati rilevati da Terna, il gestore della rete elettrica nazionale.
La relazione tra questi due fenomeni non è automatica: più fotovoltaico non significa che ogni nuovo impianto debba necessariamente essere affiancato da una batteria.
Il cambiamento è più strutturale.
Con una quota crescente di produzione solare, per valutare un asset non basta più chiedersi quanta energia sarà in grado di produrre in un anno. Diventa sempre più importante capire in quali ore quell’energia sarà disponibile, a quale valore potrà essere immessa sul mercato e quali margini esistano per modificarne il profilo di immissione.
È in questo passaggio che la flessibilità entra nella valutazione economica dell’asset.
Il MWh non ha lo stesso valore in tutte le ore
La produzione fotovoltaica ha un profilo prevedibile: tende a concentrarsi nelle ore centrali della giornata. Quando aumenta la capacità installata, cresce quindi anche la quantità di energia solare che arriva sul sistema nelle stesse fasce orarie.
Gli effetti sono già visibili.
ARERA, l’Autorità di Regolazione per Energia Reti e Ambiente, evidenzia che in alcune zone di mercato, in particolare nel Sud Italia e nelle isole, in diverse ore la produzione fotovoltaica ed eolica può essere prossima o superiore al carico totale.
La stessa analisi mostra un altro elemento significativo: sul Mercato del Giorno Prima i prezzi più elevati tendono ormai a formarsi nelle ore preserali, tra le 17 e le 21, quando la produzione fotovoltaica diminuisce mentre la domanda rimane elevata.
Per un asset fotovoltaico questo sposta il punto della valutazione.
Due impianti con la stessa potenza nominale e una producibilità annuale simile possono avere profili economici differenti se producono in zone diverse, incontrano differenti condizioni di rete o sono esposti in modo diverso ai prezzi nelle ore in cui immettono energia.
Per questo, accanto ai MWh attesi, diventa centrale il capture price: il prezzo medio effettivamente intercettato dall’energia prodotta dall’impianto.
La producibilità resta un parametro essenziale. Ma da sola non descrive più il valore economico della produzione.
Lo storage modifica il profilo dell’asset
È qui che un sistema di accumulo può assumere rilevanza.
Un BESS consente di separare, entro determinati limiti, il momento in cui l’energia è disponibile da quello in cui viene immessa in rete. Parte dell’energia può essere accumulata e resa disponibile in un momento successivo.
Il valore industriale dello storage, quindi, non deriva semplicemente dalla presenza di una batteria.
Deriva dalla possibilità di modificare il profilo con cui l’asset interagisce con la rete e con il mercato.
Lo stesso principio emerge a livello di sistema. ARERA osserva che gli accumuli possono assorbire energia eccedentaria nelle ore diurne e renderla disponibile nelle ore preserali, contribuendo alla gestione del carico residuo.
Ma ciò che è utile per il sistema non è necessariamente, nelle stesse condizioni, economicamente conveniente per ogni singolo progetto.
Ed è questo il passaggio decisivo nella valutazione di un asset.
Una batteria non genera valore per definizione
Integrare uno storage significa aggiungere una nuova componente tecnica ed economica al progetto.
Potenza e capacità della batteria, durata, round-trip efficiency, numero e profondità dei cicli, degradazione, disponibilità, garanzie e necessità di augmentation incidono sulla quantità di flessibilità effettivamente utilizzabile nel tempo.
A questi elementi si aggiungono CAPEX, OPEX e vincoli di connessione.
La domanda corretta non è quindi:
“Quanto storage possiamo installare?”
ma:
“Quale configurazione di storage migliora il profilo economico dell’asset rispetto al costo e ai rischi aggiuntivi che introduce?”
Un sistema progettato per spostare energia di poche ore risponde, per esempio, a una logica diversa rispetto a una configurazione costruita per accedere a ulteriori opportunità di mercato.
Prima viene quindi il caso d’uso. Poi il dimensionamento.
Non il contrario.
La route-to-market entra nella progettazione
Questo porta a una seconda conseguenza: la route-to-market non può essere considerata esclusivamente come una decisione commerciale presa quando l’impianto è ormai definito.
Merchant exposure, PPA, meccanismi incentivanti e accesso a mercati o servizi differenti producono strutture di ricavo diverse.
E una diversa struttura di ricavo può richiedere una diversa configurazione tecnica.
Se il valore atteso dipende dalla possibilità di spostare energia tra fasce orarie, diventano rilevanti durata dello storage, efficienza e cicli.
Se una parte del valore deriva dalla disponibilità della capacità o dall’accesso a specifici meccanismi di mercato, assumono peso requisiti tecnici, disponibilità dell’impianto e condizioni contrattuali.
Lo sviluppo dello stesso sistema elettrico italiano conferma questa crescente centralità dello storage. Con la prima asta MACSE, svolta nel settembre 2025, Terna ha assegnato 10 GWh di capacità di accumulo, destinati a entrare in esercizio nel 2028.
Non significa che il MACSE rappresenti la soluzione per ogni progetto. Mostra però che la capacità di accumulo sta assumendo un ruolo strutturale nell’integrazione della nuova generazione rinnovabile.
Per chi sviluppa un asset, il tema diventa quindi capire quale mercato giustifichi quale configurazione, e non semplicemente aggiungere nuove possibili fonti di ricavo a un modello finanziario.
Quattro domande prima di dimensionare lo storage
Una valutazione integrata dovrebbe partire da quattro domande.
Quando produce valore l’asset?
Non soltanto quanti MWh genera, ma in quali ore vengono prodotti, con quale capture price e con quale esposizione alla volatilità.
Quali sono i vincoli fisici?
Potenza disponibile in connessione, limiti di immissione e prelievo, architettura elettrica e configurazione dell’impianto determinano ciò che lo storage può effettivamente fare.
Come verrà utilizzata la flessibilità?
Time-shifting, gestione dell’esposizione ai prezzi e accesso ad altre opportunità di mercato richiedono strategie operative differenti.
Il valore atteso resta sostenibile nel tempo?
Le ipotesi sui ricavi devono essere confrontate con efficienza, degradazione, cicli, disponibilità, augmentation, CAPEX e OPEX.
È dall’interazione tra queste variabili che emerge il dimensionamento economicamente sostenibile del sistema.
Dal MW installato all’optionality dell’asset
La crescita del fotovoltaico non elimina l’importanza della capacità installata o della producibilità.
Aggiunge una dimensione.
Oltre a quanto un asset può produrre, diventa importante valutare quando e con quale grado di flessibilità quella produzione può essere valorizzata.
Lo storage può aumentare questa optionality, ma non in modo automatico.
Per generare valore deve essere coerente con il profilo di produzione, la connessione, la strategia operativa, la route-to-market e la struttura finanziaria del progetto.
Per questo la flessibilità non dovrebbe essere considerata una funzione da aggiungere a valle a un impianto già progettato.
Deve entrare, quando economicamente giustificata, nelle decisioni che definiscono l’asset fin dalle prime fasi.
Il punto non è quindi stabilire se fotovoltaico e storage funzionino insieme.
È capire in quali condizioni la flessibilità tecnica possa trasformarsi in valore economico sostenibile lungo il ciclo di vita dell’asset.